Proyecto Novus Modular SL
Fase 9: Contabilidad de Activos Fijos y Arquitectura Multiledger (New Asset Accounting FI-AA Core: FAA_CMP / OAOA / AO90 / AS01 / F-90 / AW01N / AFAB / RAGITT / ACDOCA)
1. Resumen Ejecutivo: Arquitectura Patrimonial y New Asset Accounting en S/4HANA
La Fase 9 de la implantación de Novus Modular SL en SAP S/4HANA 2023 aborda la infraestructura patrimonial de la compañía mediante el módulo de Contabilidad de Activos Fijos (FI-AA). La operativa de edificación modular industrializada exige conciliar la intensa inversión en bienes de equipo de alta tecnología con rigurosos requerimientos de reporte patrimonial bajo múltiples normativas contables independientes.
La arquitectura New Asset Accounting nativa de SAP S/4HANA erradica de raíz las limitaciones históricas de conciliación entre el libro auxiliar y la contabilidad general. A diferencia del modelo legacy de SAP ECC (donde las amortizaciones periódicas y las valoraciones paralelas requerían ejecuciones en lote diferidas como ASKB o ABST2), en S/4HANA todos los movimientos de activos fijos residen en la tabla universal ACDOCA, actualizando en tiempo real tanto el Ledger Principal como los Ledgers paralelos.
- Gobernanza Multiledger Integral (Cockpit
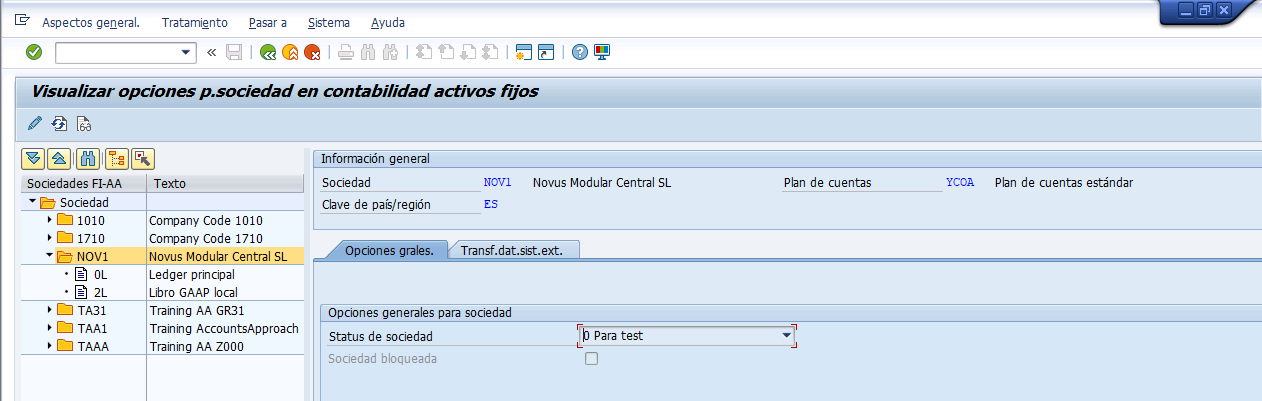
FAA_CMP): Configuración simétrica del Plan de Valoración CorporativoNOV1(Plan de cuentasYCOA), sincronizando el Ledger Principal0L(Norma IFRS) y el Ledger Paralelo2L(Local GAAP / PGC español). - Estructura de Clases de Activos Fijos (
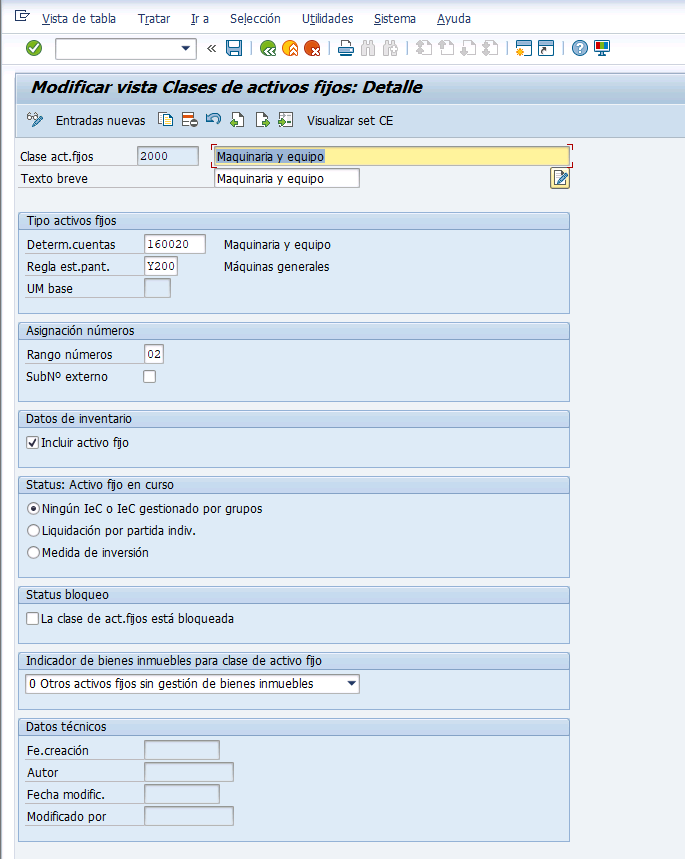
OAOA/AS08): Creación de la clase patrimonial2000(Maquinaria y equipo de planta modular), determinando su regla de formato de pantallaY200y su rango numérico02(20000000 - 29999999). - Desdoblamiento en Cuenta Técnica de Compensación (
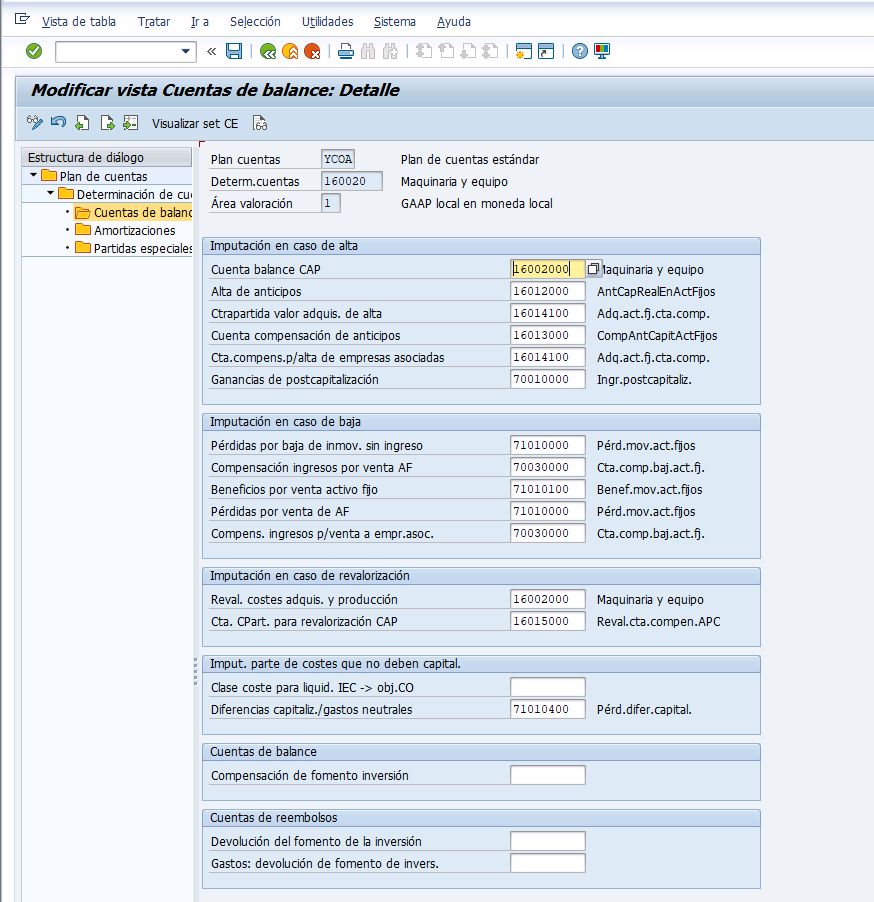
AO90): Parametrización de la cuenta de balance16002000y la cuenta técnica de compensación de adquisiciones integradas16014000/16014100, asegurando el saldo neto cero entre libros. - Ciclo Transaccional en el Entorno SAP: Alta de activo maestro en
AS01(activo principal20000000 0), compra integrada a proveedor enF-90por 100.000,00 € (doc.1900000000), auditoría en Asset ExplorerAW01Nbajo el Área 01 y ejecución periódica de amortizaciones enAFAB. - Conciliación Legal y Auditoría en Base de Datos: Emisión del Cuadro Legal de Activos Fijos (Asset History Sheet
RAGITT_ALV01) y certificación en tabla transparenteACDOCAmedianteSE16N.
| Dimensión Patrimonial | Norma Local GAAP (Ledger 2L / Área 01) | Norma IFRS (Ledger 0L / Área 32) | Impacto de Consultoría y Trazabilidad |
|---|---|---|---|
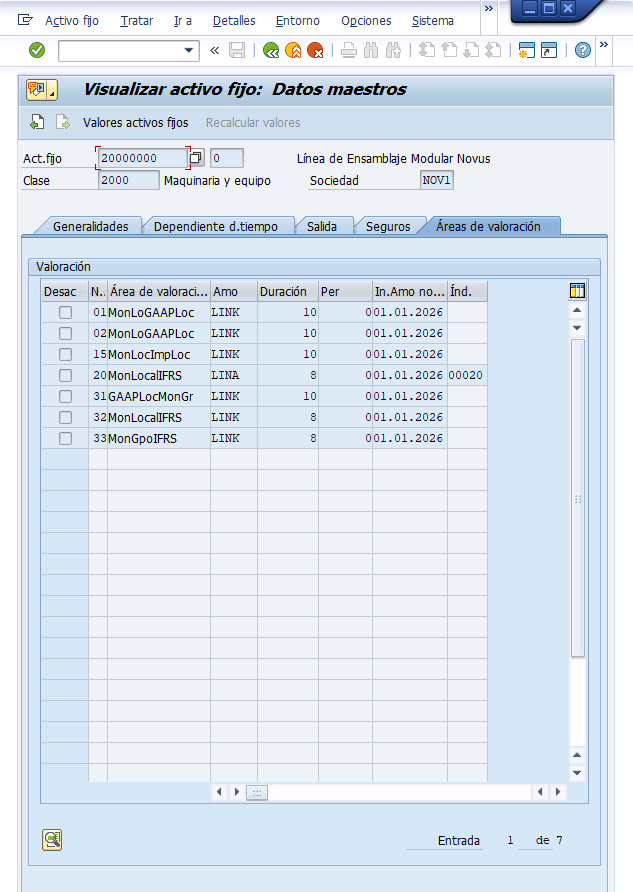
| Vida Útil y Criterio Legal | 10 años lineales (10,0% anual / PGC) | 8 años lineales (12,5% anual / IFRS) | Parametrizado en el maestro del activo (AS03) |
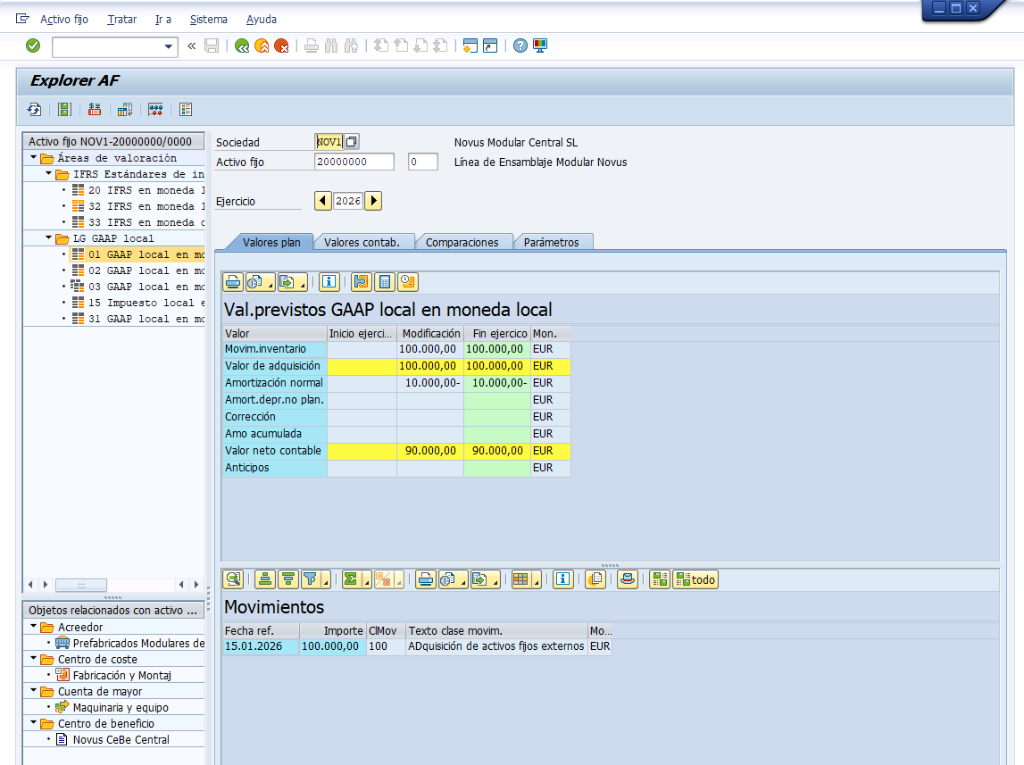
| Amortización Anual Prevista (12 meses) | 10.000,00 € / año | 12.500,00 € / año | Valor previsto anual reflejado en Asset Explorer (AW01N) |
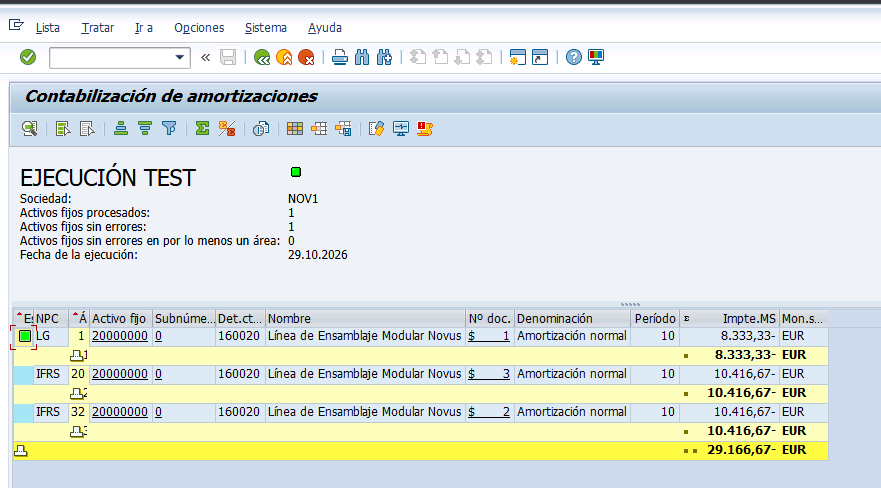
| Cuota Acumulada a Período 10 (AFAB) | 8.333,33 € (10 meses transcurridos) | 10.416,67 € (10 meses transcurridos) | Contabilización masiva ejecutada a octubre (Figura 7) |
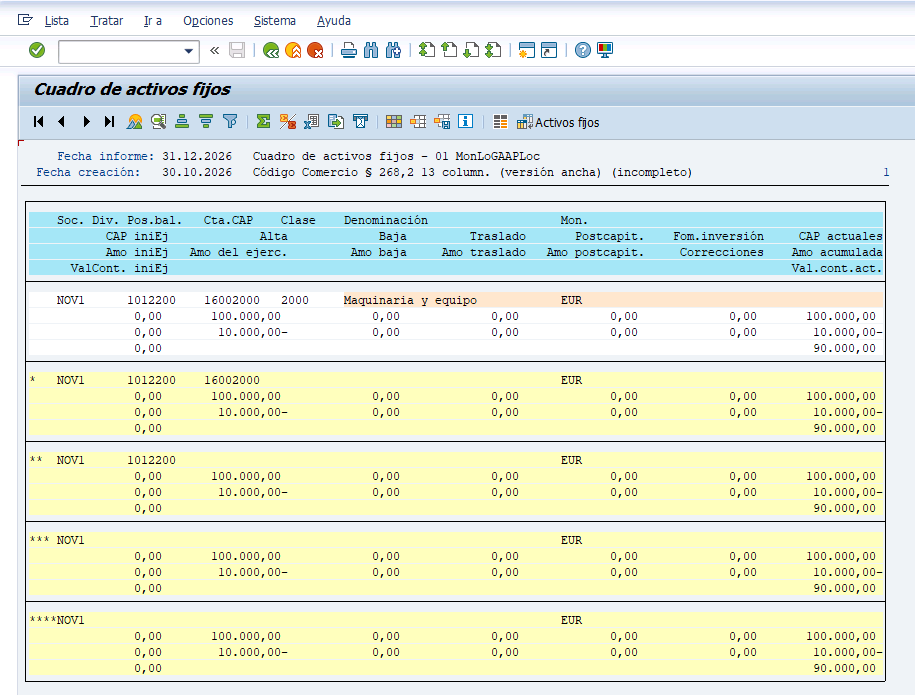
| Valor Neto Contable al Cierre (31.12.2026) | 90.000,00 € (100.000 € - 10.000 €) | 87.500,00 € (100.000 € - 12.500 €) | Certificado en Cuadro Oficial de Activos (RAGITT_ALV01) |
| Cuenta Técnica de Compensación | 16014000 (Saldo neto 0,00 €) |
16014000 (Saldo neto 0,00 €) |
Desdoblamiento automático de la adquisición integrada |
| Imputación Analítica CO | CC_NOV_PRO / PC_NOV / S_NOV |
CC_NOV_PRO / PC_NOV / S_NOV |
Derivación de Centro de Coste, CeBe y Segmento |
2. Arquitectura Base y Clases de Activos Fijos (FAA_CMP / OAOA)
La arquitectura patrimonial de Novus Modular SL se articula a partir de un Plan de Valoración Corporativo (NOV1) clonado desde los modelos homologados de S/4HANA mediante la transacción EC08 y asignado de forma biunívoca a la sociedad matriz a través de OAOB.
En la arquitectura moderna de S/4HANA, el ciclo de vida de la sociedad y sus libros contables se gobierna de forma centralizada en el Cockpit Central de Activos Fijos (FAA_CMP), eliminando la dispersión de transacciones legacy (OAYZ, OAAQ, AJRW):
Las clases de activos fijos actúan como el nexo estructural entre el dato maestro y la contabilidad. Para la operación industrial se configuró la clase 2000 (Maquinaria y equipo), asignándole la determinación de cuentas 160020, la regla de formato de pantalla Y200 (Máquinas generales) y el rango de numeración interna 02 (mantenido en AS08 entre 20000000 y 29999999):
3. Determinación de Cuentas y Cuenta de Compensación Técnica (AO90)
La transacción AO90 rige la integración automática del subledger con el Libro Mayor bajo el plan de cuentas estándar YCOA. En S/4HANA, esta matriz incorpora el concepto fundamental de la Cuenta de Compensación Técnica de Adquisiciones Integradas (16014000 / 16014100):
Haber: Acreedor Corporativo 50000000 (-100.000,00 €)
Debe: Cuenta Técnica de Compensación 16014000 (+100.000,00 €)
• Ledger 0L (IFRS): Debe 16002000 (+100k) / Haber Cta. Técnica 16014000 (-100k)
• Ledger 2L (Local): Debe 16002000 (+100k) / Haber Cta. Técnica 16014000 (-100k)
4. Circuito Operativo: Alta de Activo, Compra y Asset Explorer (AS01 / F-90 / AW01N)
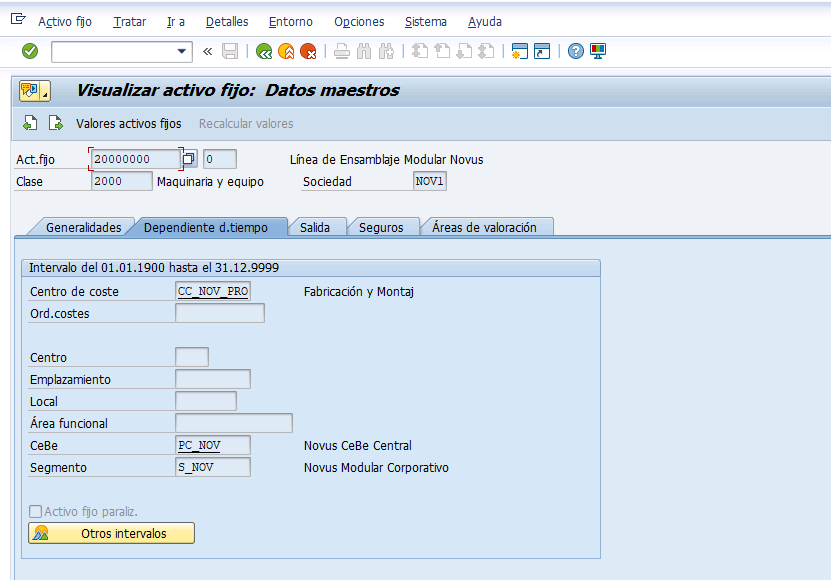
El aprovisionamiento de bienes de capital se inicia con el alta del activo maestro en AS01, generando el código oficial 20000000 0 para la Línea de Ensamblaje Modular Novus. En la arquitectura de SAP, el dígito 0 representa el subnúmero del activo principal base, permitiendo que futuras ampliaciones técnicas o componentes se creen de forma vinculada bajo los subnúmeros 1, 2, etc. La asignación temporal al Centro de Coste de fabricación CC_NOV_PRO desencadena la derivación automática del Centro de Beneficio PC_NOV y el Segmento S_NOV:
En la pestaña de Áreas de valoración del mismo registro maestro (transacción AS03), se constata la diferenciación de vidas útiles y claves de amortización que rigen el cálculo patrimonial automático:
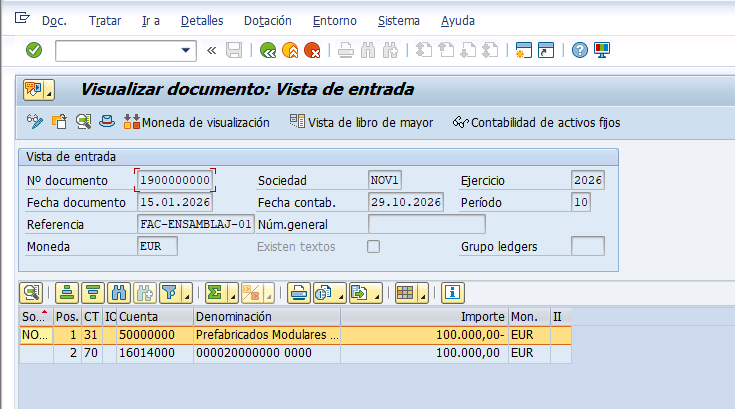
La compra formal se contabilizó mediante factura de acreedor en F-90, devengando un pasivo de 100.000,00 € frente a Prefabricados Modulares del Norte SL (Proveedor 50000000) bajo el documento oficial 1900000000:
La transacción AW01N permite auditar de forma interactiva el impacto patrimonial del alta y el cronograma de amortizaciones. Seleccionando el Área 01 (GAAP local en moneda local), el sistema refleja con exactitud la cuota anual del 10% y el valor neto contable al cierre:
5. Amortización Periódica, Cuadro Legal y Auditoría en ACDOCA (AFAB / RAGITT / SE16N)
La capitalización de activos culmina con la ejecución del ciclo periódico masivo de amortizaciones en AFAB. Tras incorporar en OKB9 la regla de imputación por defecto para la cuenta de gasto 64050000 hacia el Centro de Coste CC_NOV_PRO, el motor de amortizaciones completó el ciclo con semáforo verde en todas las áreas de valoración:
Como exigencia legal de depósito de cuentas y control interno, se emitió el reporte oficial RAGITT_ALV01 conforme a los criterios del Código de Comercio. La visualización estructurada por bloques certifica con total transparencia el valor contable actual resultante de 90.000,00 € para la sociedad matriz NOV1 al cierre del ejercicio 2026:
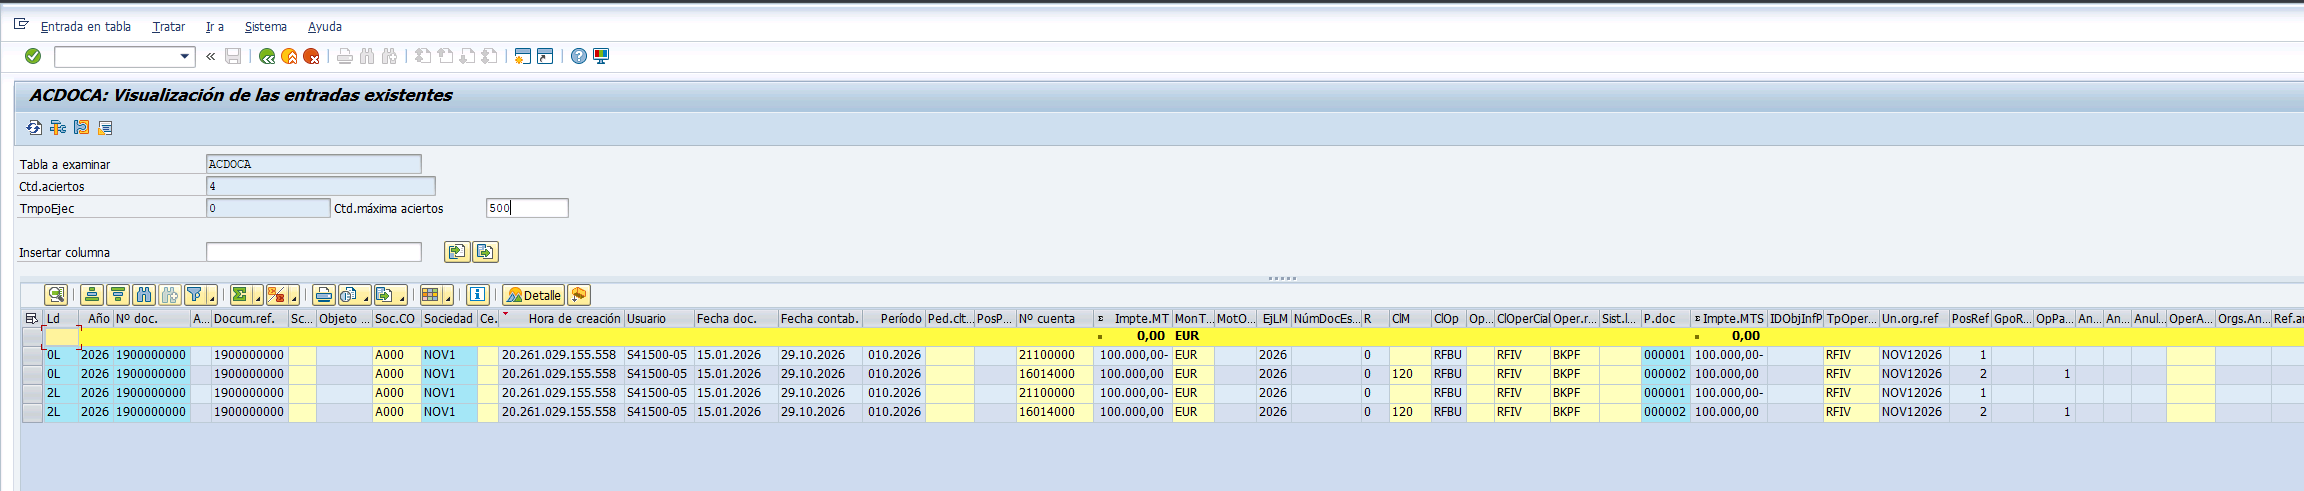
La verificación de control interno concluyó con la consulta en la tabla universal ACDOCA mediante la transacción SE16N. Se auditaron las 4 posiciones del documento operativo de compra 1900000000, evidenciando su replicación automática tanto en el Ledger Principal 0L como en el Ledger Local 2L: