Proyecto Novus Modular SL
Fase 8: Certificación del Ciclo Integral de Operaciones de Mayor Especial y Anticipos en S/4HANA (CME: FBKP / F-37 / F-29 / FB70 / F-39 / F-32 / BSEG)
1. Resumen Ejecutivo: La Gestión Contable de Anticipos y Cuentas de Mayor Especial
La Fase 8 de la implantación de Novus Modular SL aborda una de las disciplinas financieras y de control interno más exigentes en SAP S/4HANA: el tratamiento de Operaciones de Mayor Especial (CME / Special G/L Transactions) aplicadas a los cobros anticipados de clientes. La normativa contable internacional (IFRS 15) y el Plan General Contable prohíben de forma taxativa compensar directamente cobros anticipados contra deudas comerciales corrientes; jurídicamente, un anticipo recibido no reduce el saldo de clientes, sino que constituye una obligación de servicio (pasivo exigible) para la compañía.
- Arquitectura y Determinación Automática en
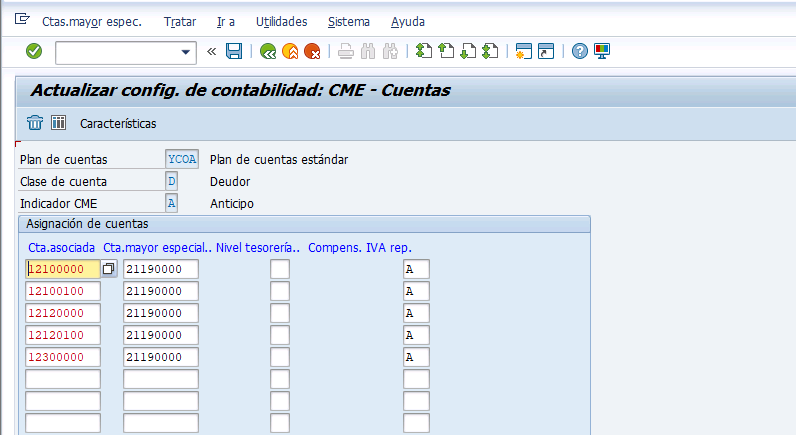
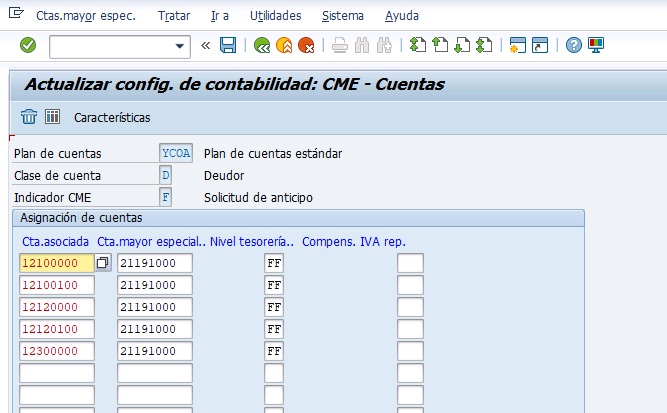
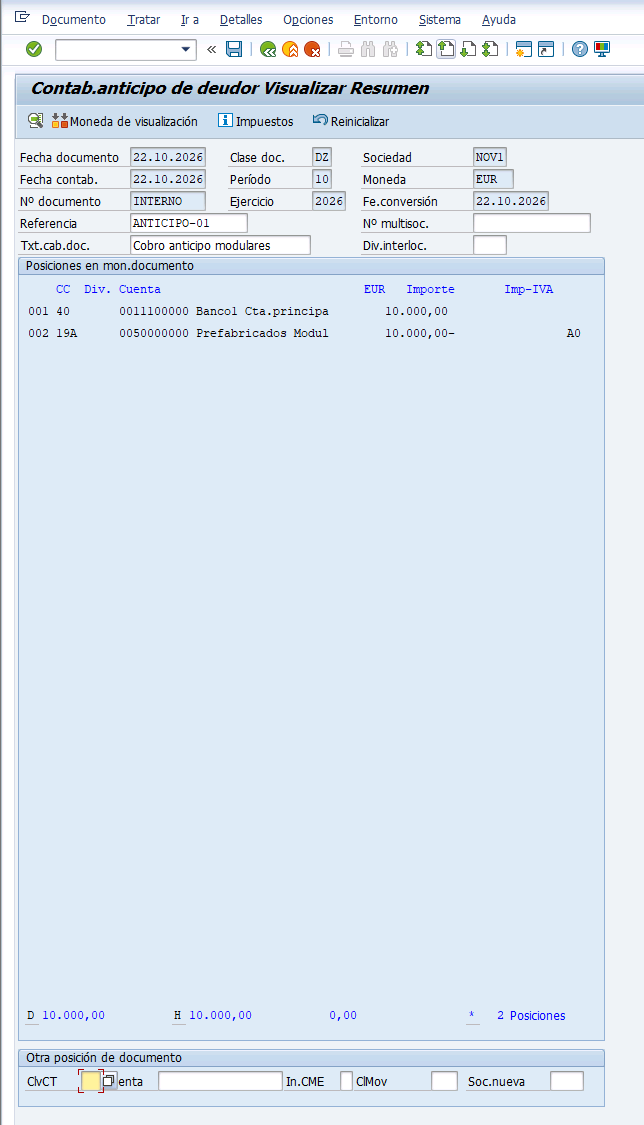
FBKP: Parametrización en el plan contableYCOAdel Indicador CMEA(Anticipos Reales), desviando la imputación de la cuenta asociada comercial12100000hacia el pasivo corriente21190000(Anticipos de Clientes), y del IndicadorF(Solicitudes de Anticipo / Noted Items) enlazado a la cuenta técnica21191000con saldo neutro0,00 EURen balance. - Circuito Operativo End-to-End de Cobros: Emisión de requerimiento de fondos en
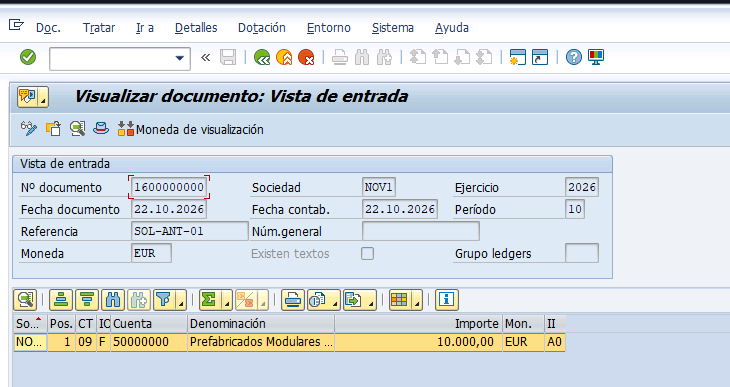
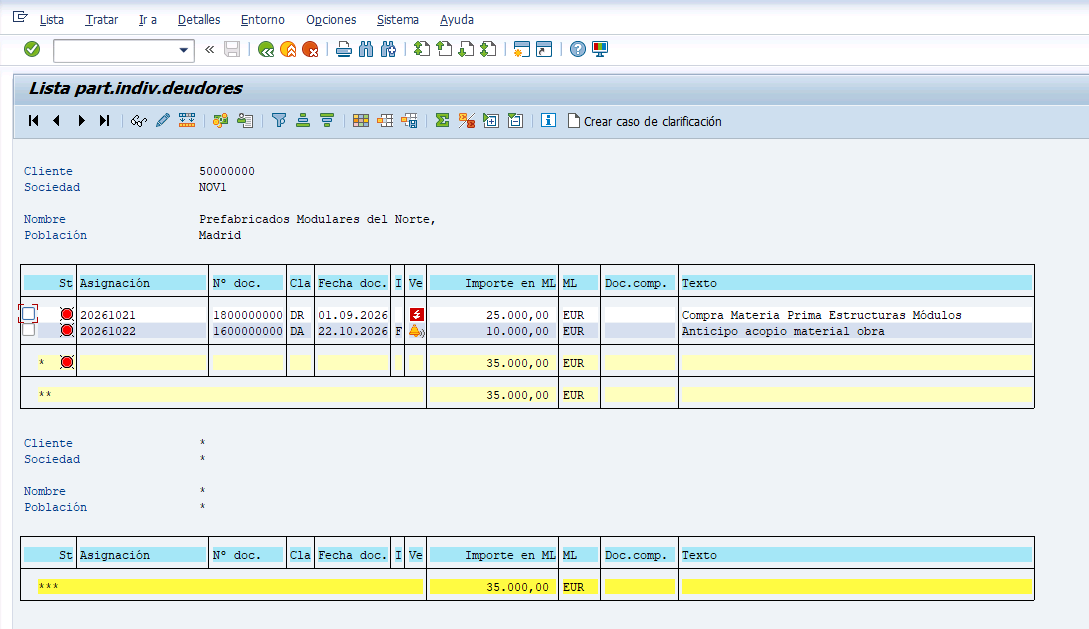
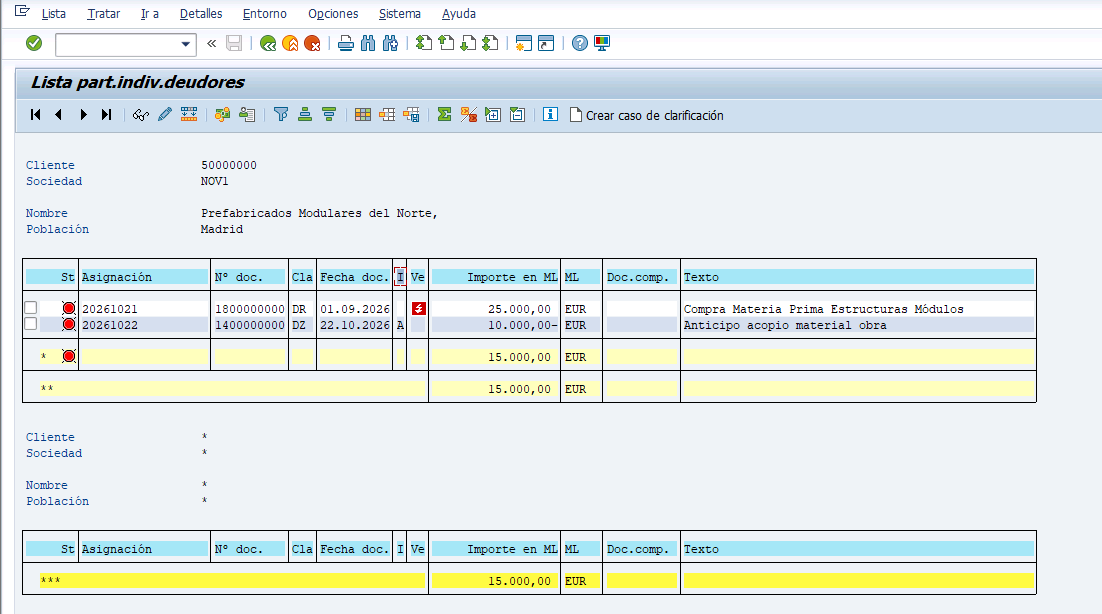
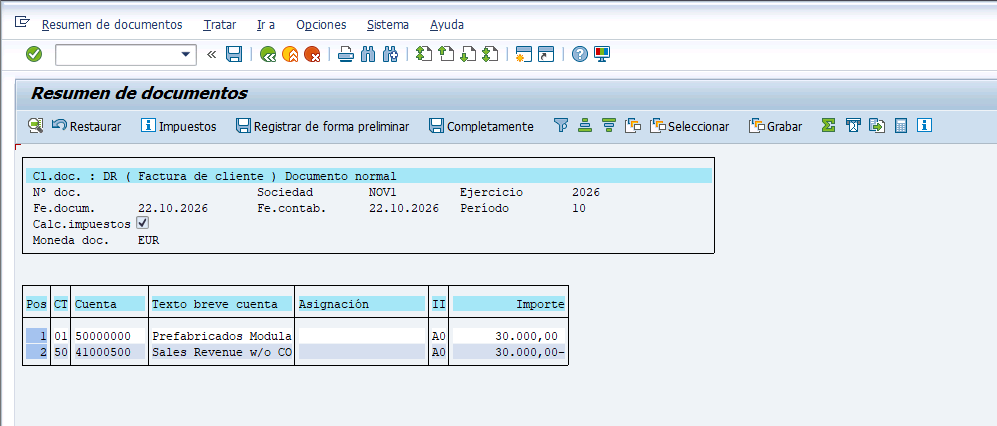
F-37(Documento 1600000000 por 10.000,00 EUR), cobro bancario real enF-29con cargo en CaixaBank11100000y abono CME19en pasivo (Documento 1400000000 con CeBe PC_NOV para Document Splitting), y emisión de la factura comercial definitiva enFB70por 30.000,00 EUR (Documento 1800000001). - Traslado y Compensación Residual en
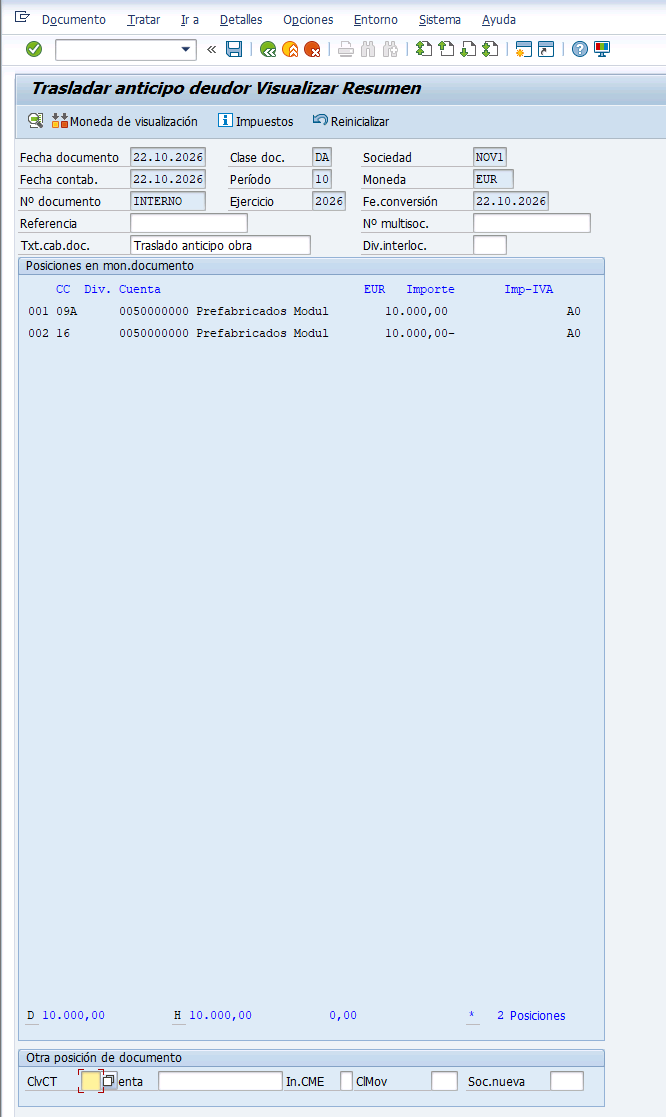
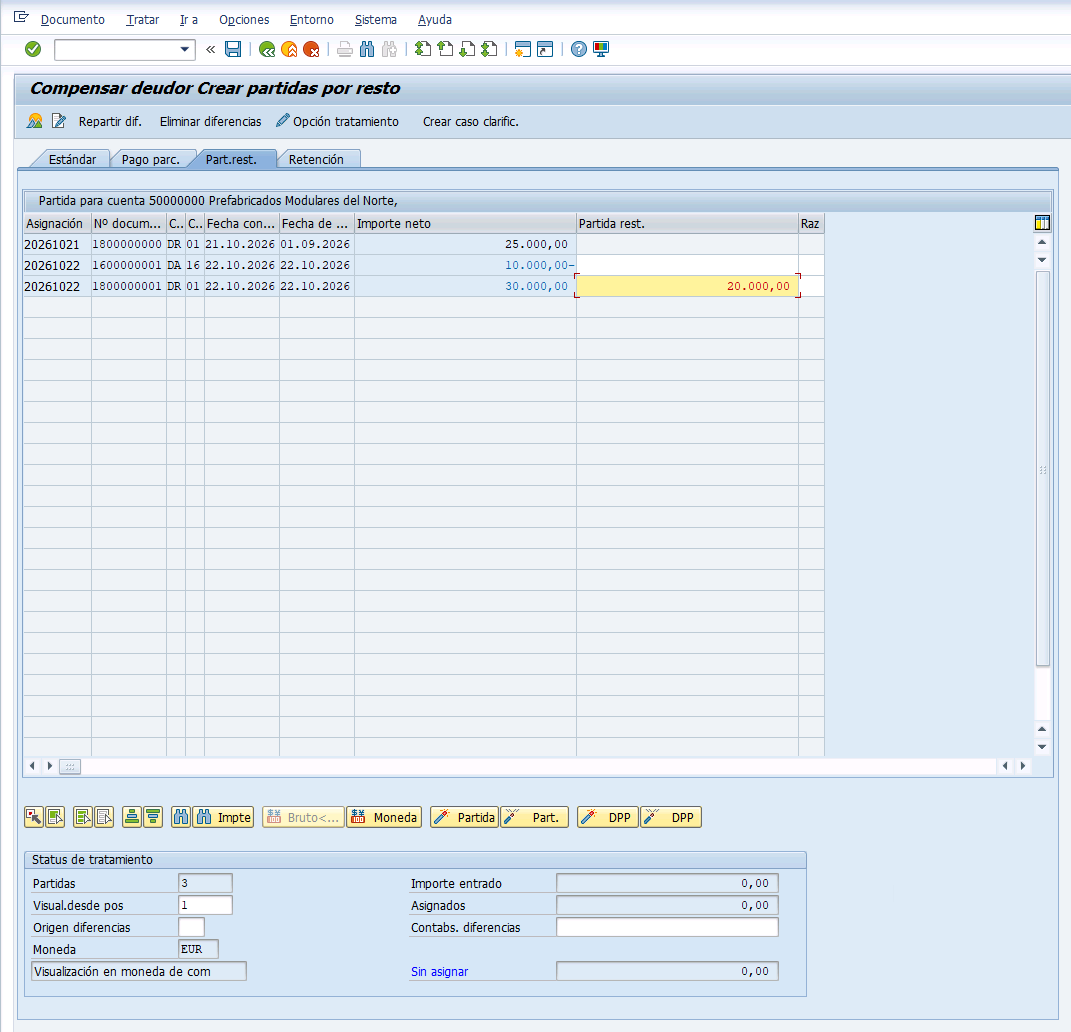
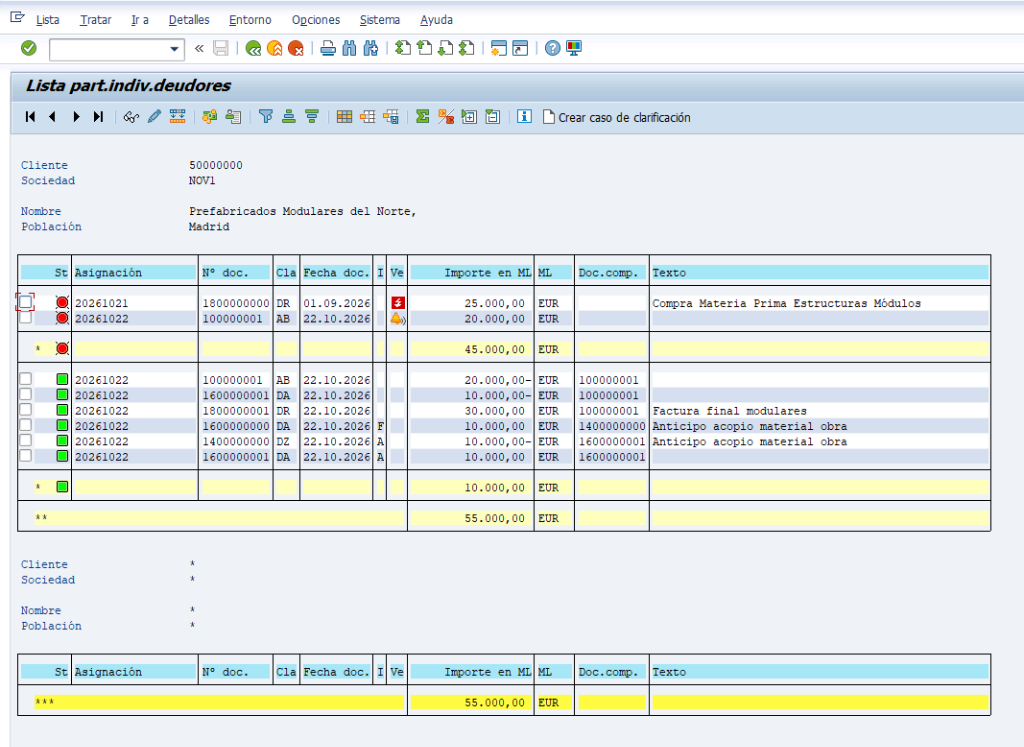
F-32(Residual Clearing): Ejecución del traslado de pasivo a comercial enF-39(Documento 1600000001 con claves09y16), y compensación con partida restante enF-32(Documento 100000001), extinguiendo completamente los 10.000 € del anticipo y generando una única partida abierta viva por 20.000,00 EUR netos pendientes de cobro. - Auditoría Técnica en Base de Datos Relacional (
SE16NsobreBSEG): Trazabilidad física e inmutable de los 8 registros contables vinculados al deudor 50000000, verificando las cuentas de mayorHKONT, los indicadoresUMSKZy los números de documento de compensaciónAUGBLen la tabla transparenteBSEG.
| Etapa del Circuito | Transacción | Documento / Clave | Impacto en Balance y Libro Mayor |
|---|---|---|---|
| Determinación CME | FBKP (Tabla T074) |
Indicadores A y F | Segregación automática entre crédito comercial (12100000) y pasivo por anticipos (21190000). |
| Solicitud Anticipo | F-37 (Noted Item) |
Doc. 1600000000 (Clase DA) |
Apunte estadístico unilateral informativo, saldo en balance 0,00 EUR. |
| Cobro Bancario | F-29 (Entrada Banco) |
Doc. 1400000000 (Clave 19 / CME A) |
Entrada en CaixaBank (11100000: +10.000 €) y nacimiento de pasivo corriente (21190000: -10.000 €). |
| Factura Definitiva | FB70 (Ventas) |
Doc. 1800000001 (Clase DR) |
Nacimiento de crédito comercial (12100000: +30.000 €) con salto de aviso preventivo de anticipo. |
| Traslado y Liquidación | F-39 (Reclasificación) |
Doc. 1600000001 (Claves 09 / 16) |
Extinción del pasivo en 21190000 y aplicación síncrona contra la cuenta de clientes 12100000. |
| Compensación Residual | F-32 (Partida Restante) |
Doc. 100000001 (Clase AB) |
Compensación a verde de 10.000 € y emisión de partida restante viva en rojo por 20.000,00 EUR. |
2. Arquitectura y Determinación de Cuentas CME en FBKP (Indicadores A y F)
La transacción FBKP gobierna la matriz de derivación de cuentas asociadas alternativas en SAP S/4HANA. Para el plan contable YCOA de Novus Modular SL, se configuraron los dos indicadores maestros requeridos para el ciclo de cobros:
12100000 (Clientes Nacionales)
Activo Corriente (Deuda Exigible)
Cuenta Destino: 21190000
Pasivo Corriente (Obligación de Entrega)
Cuenta Destino: 21191000
Apunte Estadístico (0,00 EUR Balance)
3. Ciclo Operativo: Solicitud, Cobro Bancario y Facturación Final (F-37, F-29 y FB70)
El circuito financiero se ejecutó sobre el cliente corporativo 50000000 (Prefabricados Modulares del Norte SL) para un contrato de suministro de módulos prefabricados por valor total de 30.000,00 EUR con acopio previo del 33% (10.000,00 EUR):
4. Traslado de Anticipo y Compensación Residual en F-32 (Residual Clearing)
Al residir el pasivo en la cuenta 21190000 y el crédito comercial en la cuenta 12100000, se aplicó la técnica estándar de compensación en dos pasos: reclasificación mediante traslado F-39 y compensación residual en F-32:
5. Auditoría Técnica en Base de Datos Relacional (SE16N sobre BSEG)
La inspección técnica en la tabla transparente de posiciones de documento contable (BSEG) certifica la inmutabilidad de los registros generados a lo largo de todo el ciclo de mayor especial:
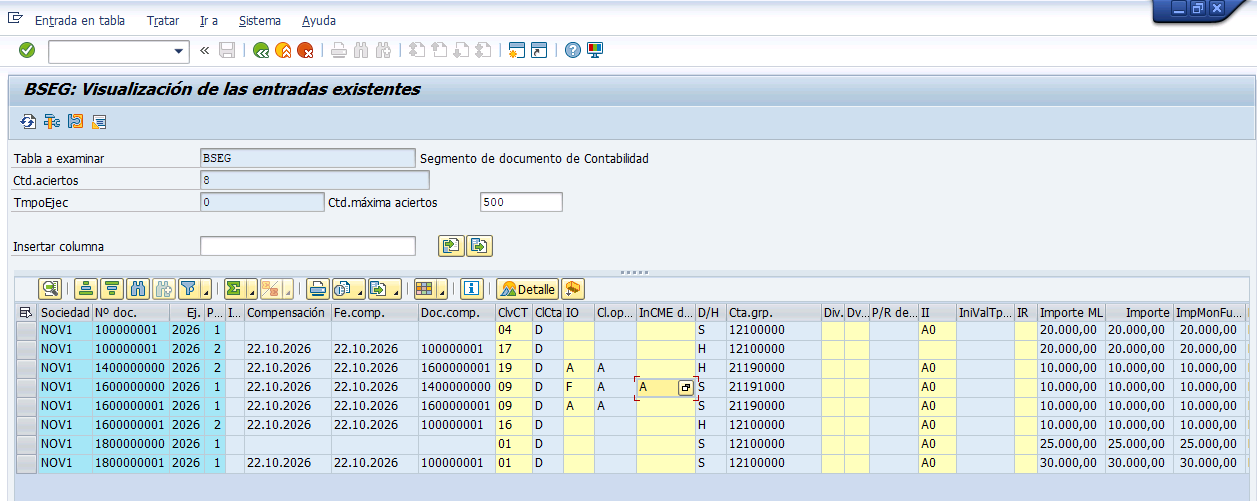
| Fila | Nº Documento | Pos | Clv | CME | D/H | Cuenta Mayor (HKONT) | Importe ML | Compensación (AUGBL) | Función en el Circuito Contable |
|---|---|---|---|---|---|---|---|---|---|
| 1 | 100000001 |
1 | 04 |
- | S (Debe) | 12100000 (Clientes) | 20.000,00 € | 🔴 Abierta (Sin compensar) | Partida restante viva exigible tras liquidación parcial |
| 2 | 100000001 |
2 | 17 |
- | H (Haber) | 12100000 (Clientes) | 20.000,00 € | 🟢 Compensada por 100000001 |
Contrapartida técnica de compensación residual en F-32 |
| 3 | 1400000000 |
2 | 19 |
A | H (Haber) | 21190000 (Pasivo Anticipo) | 10.000,00 € | 🟢 Compensada por 1600000001 |
Cobro bancario real CaixaBank (nacimiento de pasivo) |
| 4 | 1600000000 |
1 | 09 |
F | S (Debe) | 21191000 (Solicitud Técnica) | 10.000,00 € | 🟢 Compensada por 1400000000 |
Solicitud formal de anticipo F-37 (apunte estadístico) |
| 5 | 1600000001 |
1 | 09 |
A | S (Debe) | 21190000 (Pasivo Anticipo) | 10.000,00 € | 🟢 Compensada por 1600000001 |
Traslado F-39: extinción del pasivo por anticipo |
| 6 | 1600000001 |
2 | 16 |
- | H (Haber) | 12100000 (Clientes) | 10.000,00 € | 🟢 Compensada por 100000001 |
Traslado F-39: abono comercial para compensar factura |
| 7 | 1800000000 |
1 | 01 |
- | S (Debe) | 12100000 (Clientes) | 25.000,00 € | 🔴 Abierta (Sin compensar) | Factura comercial de Fase 7 (circuito de Reclamaciones) |
| 8 | 1800000001 |
1 | 01 |
- | S (Debe) | 12100000 (Clientes) | 30.000,00 € | 🟢 Compensada por 100000001 |
Factura comercial definitiva FB70 por entrega de módulos |