Proyecto Novus Modular SL
Fase 10: Inmovilizado en Curso (AuC) y Capitalización Multiledger
1. Resumen Ejecutivo: Arquitectura de Inversión y Capitalización AuC en S/4HANA
En el modelo industrial y constructivo de Novus Modular SL, las grandes inversiones en equipamiento de planta —como la Celda Robotizada de Soldadura Modular— no entran en explotación comercial de forma instantánea. Requieren un período prolongado de fabricación externa, transporte especial, cimentación, montaje mecánico, conexionado eléctrico y calibración en fábrica.
Desde la perspectiva de la técnica contable y de auditoría (NIC 16 en IFRS y Norma de Registro y Valoración 2ª del Plan General de Contabilidad español), todos los costes incurridos directamente durante este ciclo deben capitalizarse como Inmovilizado en Curso (AuC), quedando estrictamente prohibido su devengo como gasto del ejercicio y suspendiéndose cualquier dotación de amortización hasta que el bien se encuentre en condiciones efectivas de funcionamiento.
- Blindaje de la Clase AuC (
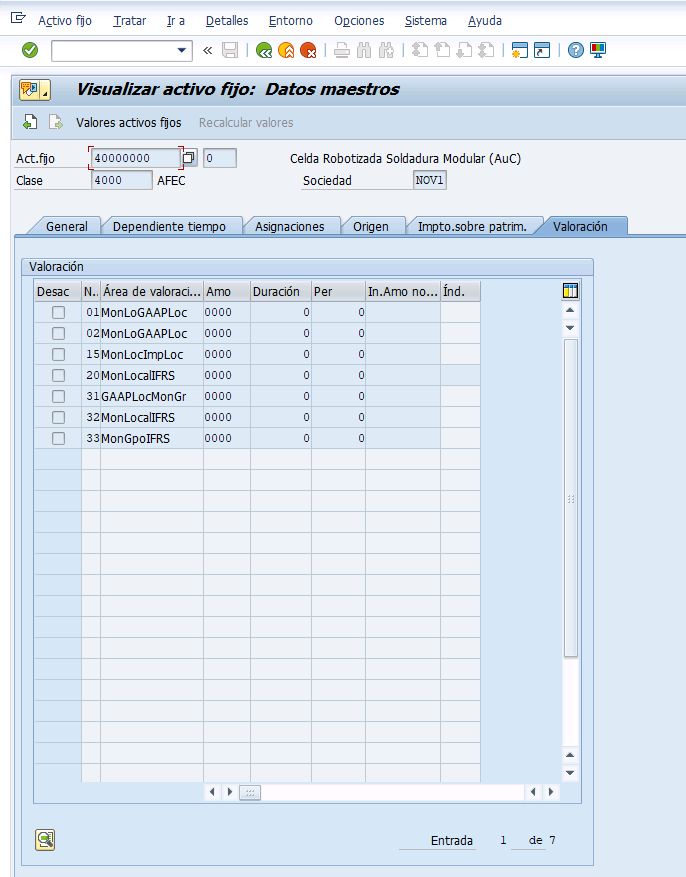
4000): Parametrización enOAOAcon status de Liquidación por partida individual y asignación de la clave de amortización neutra0000en todas las áreas de valoración para impedir dotaciones prematuras. - Acumulación de Costes Integrada (
F-90): Contabilización de factura del proveedor de montaje por 50.000,00 EUR contra la cuenta técnica de compensación16014000, auditando la simetría perfecta en el Universal Journal (ACDOCA) entre los Ledgers0Ly2L. - Resolución de Arquitectura y Traspaso Patrimonial (
ABUMN): Traslado patrimonial de entrega de obra saldando íntegramente el AuC (0,00 EUR) y capitalizando el activo definitivo en explotación (50.000,00 EUR). - Reactivación Multiledger de Amortizaciones: Certificación en
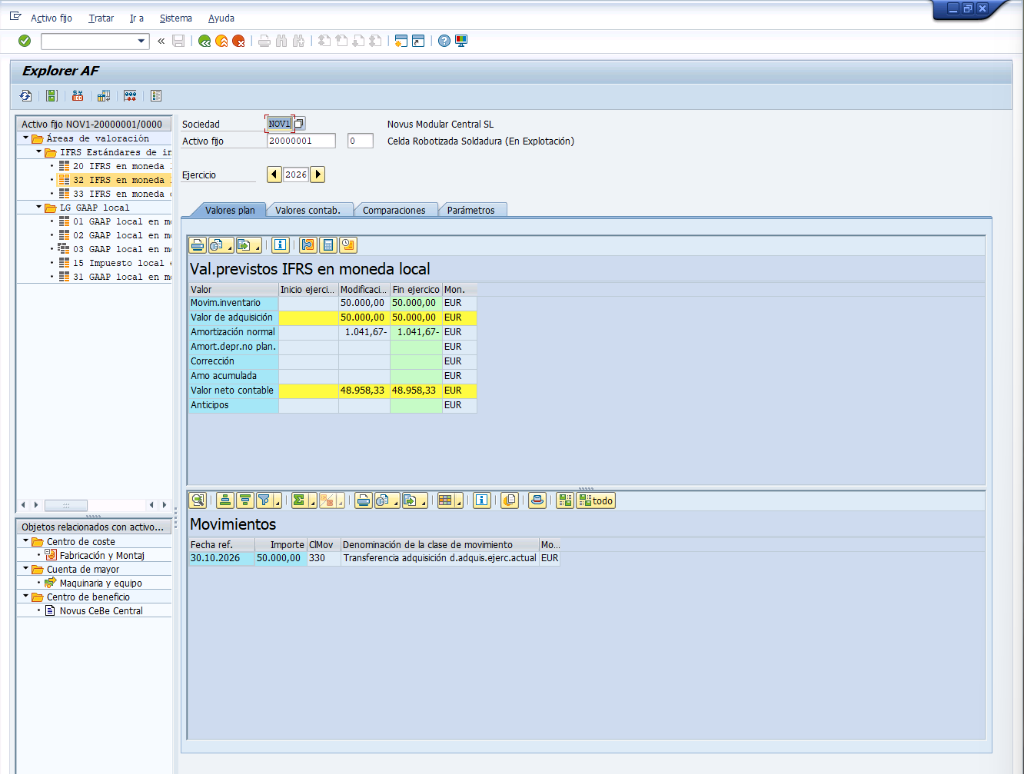
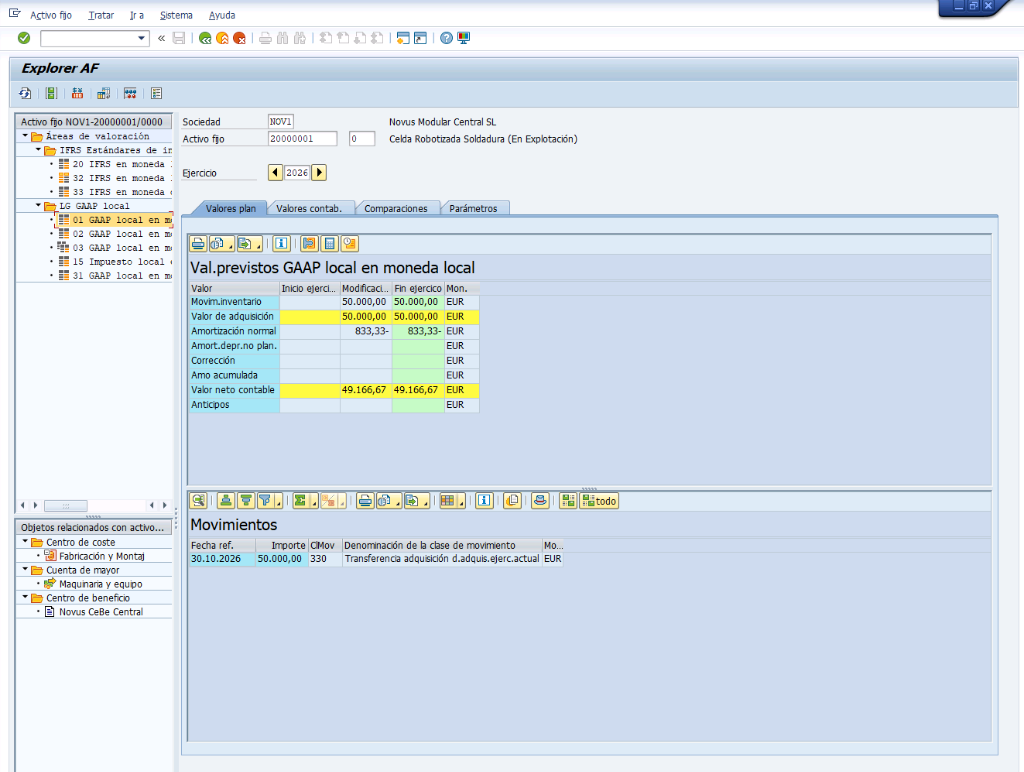
AW01Ndel devengo pro-rata temporis (2 meses en 2026): 833,33 EUR en Local GAAP (vida útil de 10 años) vs. 1.041,67 EUR en IFRS (vida útil de 8 años).
| Parámetro Técnico | Transacción | Valor Configurado | Justificación de Arquitectura y Control Interno |
|---|---|---|---|
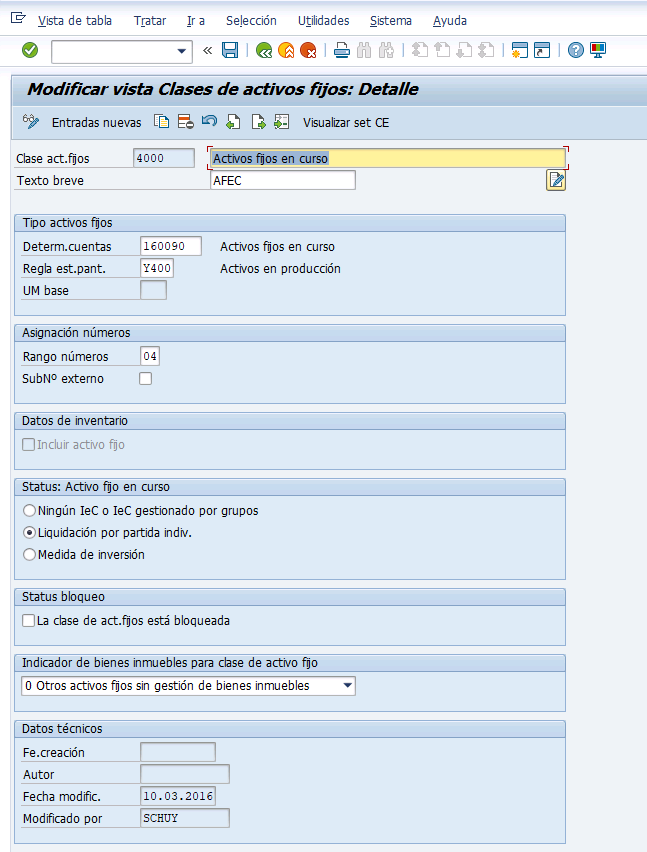
| Clase de Activo Fijo | OAOA |
4000 |
Inmovilizado material en curso corporativo para plantas industriales. |
| Determinación de Cuentas | OAOA / AO90 |
160090 |
Enlaza con la cuenta de balance CAP 16009000 (Activos fijos en curso). |
| Status de Activo en Curso | OAOA |
Liq. partida indiv. | Permite trazabilidad y liquidación selectiva por cada factura o certificación recibida. |
| Rango de Números | AS08 |
04 |
Intervalo dedicado 40000000 - 49999999 para separar inversiones en curso de bienes en explotación. |
| Clave de Amortización | AS01 |
0000 (Sin amortización) |
Garantiza tasa 0% y vida útil 0 años en todas las áreas mientras la inversión esté en curso. |
2. Parametrización y Alta del Dato Maestro de Obra en Montaje (OAOA / AS01)
En SAP S/4HANA, los Activos en Curso no se gestionan como maquinaria estándar, sino que exigen una clase de activos dedicada que controle el comportamiento de las partidas individuales y suspenda las amortizaciones automáticas:
3. Acumulación de Inversión y Auditoría en el Universal Journal (F-90 / ACDOCA)
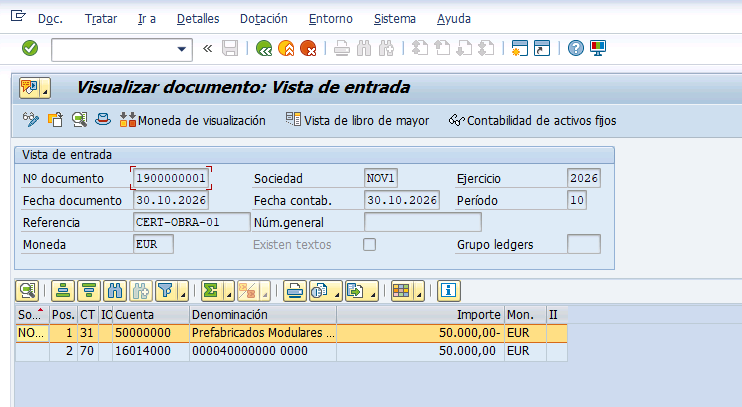
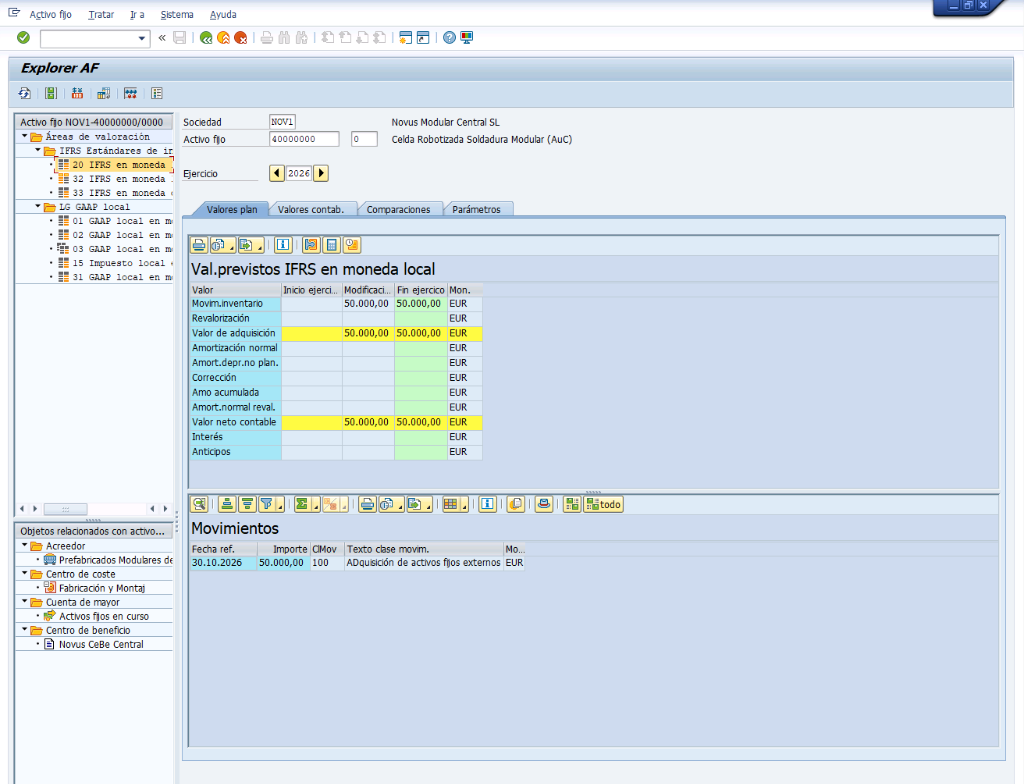
La acumulación de costes en el activo en curso se instrumenta mediante la factura integrada de compras en la transacción F-90, correspondiente a la certificación de montaje de la celda robotizada emitida por el contratista principal Prefabricados Modulares del Norte SL (Proveedor corporativo 50000000).
Al registrar la adquisición mediante F-90, SAP S/4HANA desacopla la vista operativa de la vista de valoración patrimonial:
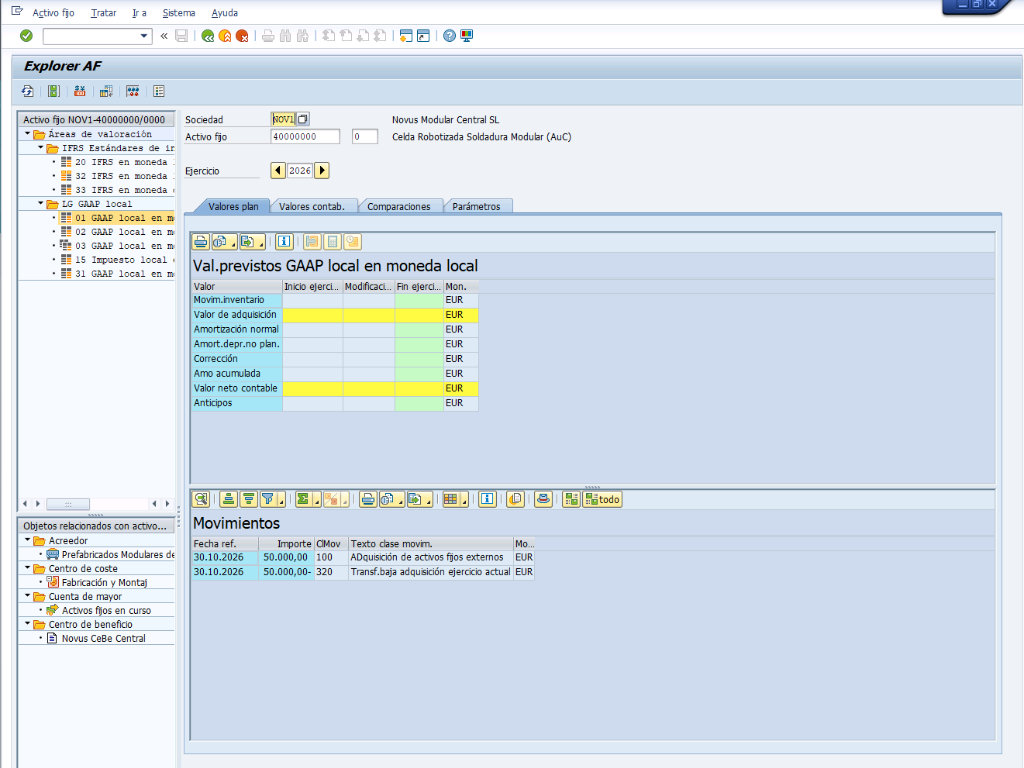
• Vista Operativa (Documento 1900000001): Reconoce la deuda comercial con el acreedor (Clave 31, Cuenta 21100000) por 50.000,00 EUR y carga a la cuenta técnica de compensación de adquisiciones 16014000 (Clave 70, Activo 40000000).
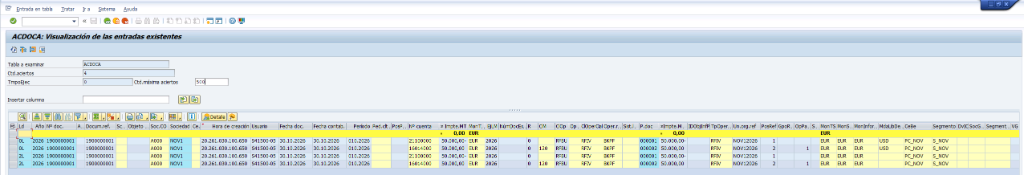
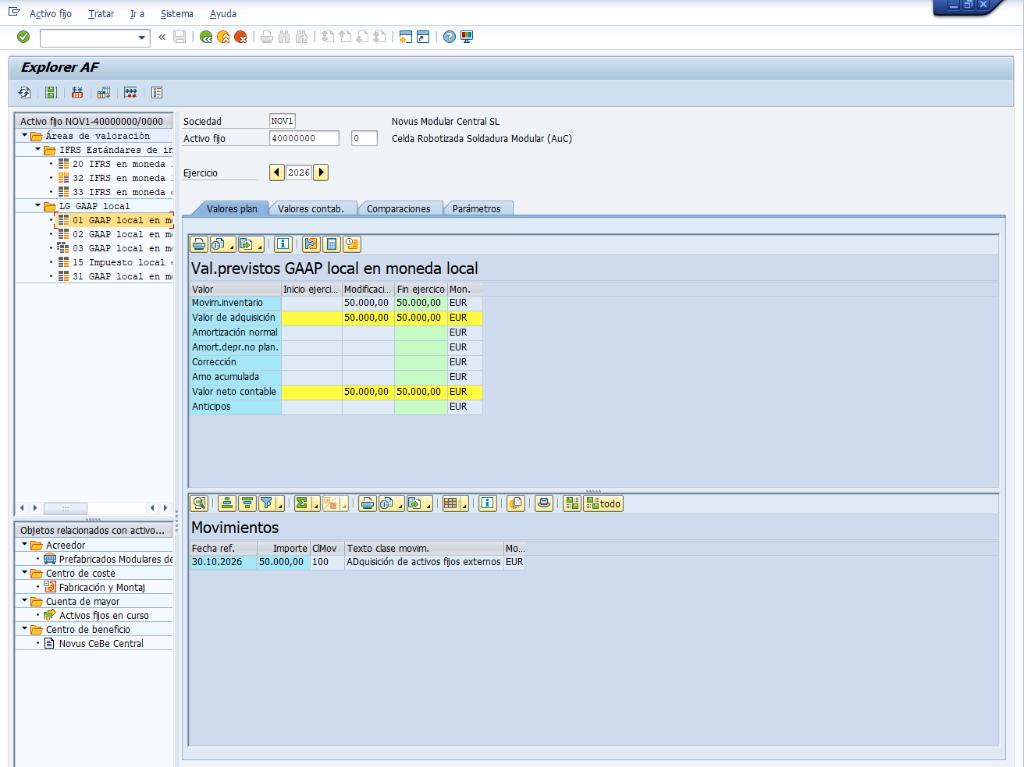
• Vista de Valoración Multiledger (Documentos de Subledger 7000000002 y 100000001): En el mismo milisegundo, el motor genera los apuntes paralelos en el libro mayor universal (ACDOCA) cargando el inmovilizado en curso 16009000 y abonando la cuenta técnica 16014000, garantizando que el saldo de la cuenta técnica sea 0,00 EUR en todos los ledgers.
4. Alta del Activo Definitivo Receptor y Resolución de Arquitectura (AS01 / ABUMN)
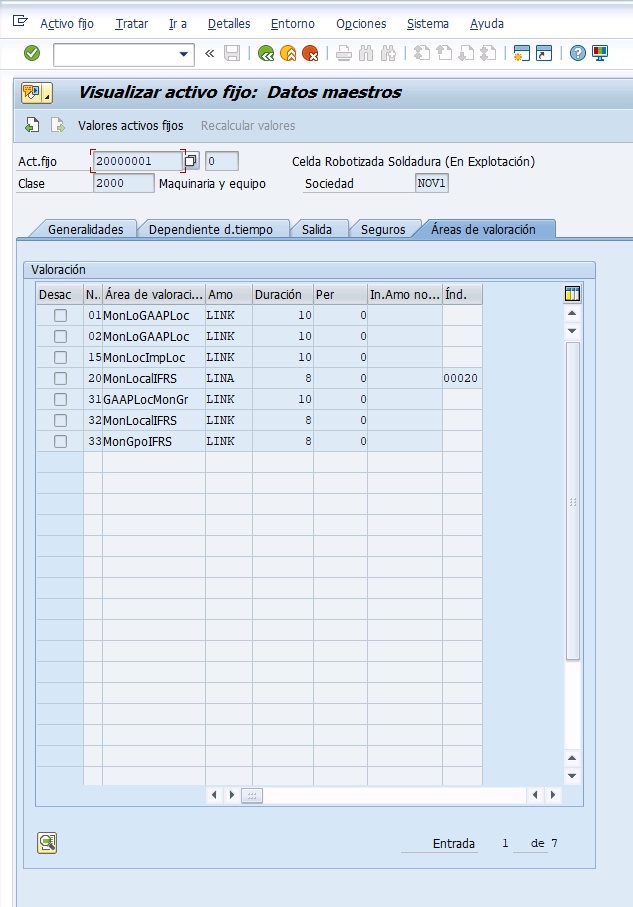
Finalizados los trabajos de montaje y las pruebas electromecánicas de carga, la dirección facultativa emite el acta de recepción provisional. Para poner el bien en explotación, se procede al alta del activo receptor definitivo en la clase 2000 (*Maquinaria y equipo*).
Causa Raíz Diagnosticada: Durante las pruebas de liquidación por partidas individuales en AIBU, la tarea de fondo de actualización V1 del Universal Journal abortó con un error MESSAGE_TYPE_X en el módulo FINS_ACDOC_POSTING_INSERT (Mensaje GU 016: INSERT ERROR Table ACDOCA with SQL error 0). El análisis reveló un conflicto de inserción en base de datos al intentar compensar de forma síncrona las partidas individuales multiledger generadas por la factura de montaje.
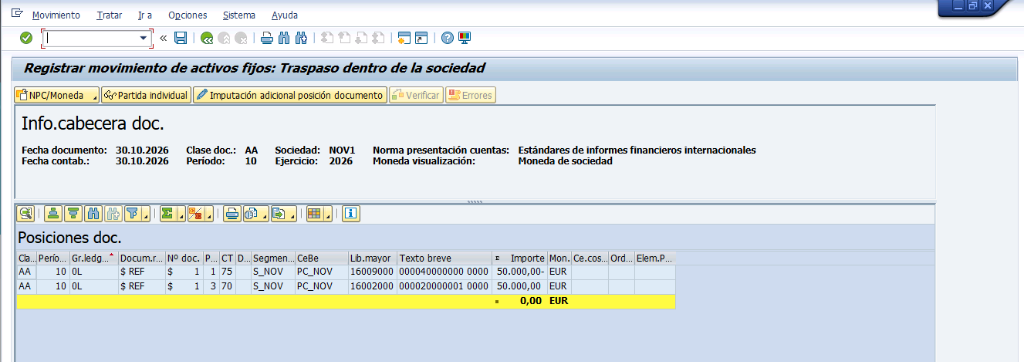
Solución de Consultoría Funcional: En lugar de comprometer la estabilidad del sistema con modificaciones de kernel, se aplicó la solución estándar de consultoría financiera para entrega de obra: la ejecución del Traspaso de Inmovilizado dentro de la Sociedad mediante la transacción ABUMN. Esta operativa ejecuta el traslado patrimonial directo en bloque, acreditando el cierre del AuC y activando el activo receptor en el libro mayor con trazabilidad total y balance cuadrado a 0,00 EUR.
5. Certificación Multiledger de Amortizaciones y Cierre Integral del AuC (AW01N)
La prueba definitiva de auditoría y control interno consiste en verificar que el traslado patrimonial ha reactivado el motor de amortizaciones del activo definitivo bajo los criterios independientes de cada norma contable, al tiempo que el activo en curso emisor ha quedado con saldo nulo.
| Normativa Contable | Área / Ledger | Valor Adquisición | Vida Útil | Método | Dotación 2026 (2 Meses) | Valor Neto Contable |
|---|---|---|---|---|---|---|
| Normativa Local (PGC) | Área 01 / Ledger 2L |
50.000,00 EUR | 10 años (120 m.) | Lineal (LINK/LINR) |
-833,33 EUR | 49.166,67 EUR |
| Internacional (IFRS) | Área 32 / Ledger 0L |
50.000,00 EUR | 8 años (96 m.) | Lineal (LINA) |
-1.041,67 EUR | 48.958,33 EUR |
| Diferencial Contable | Ajuste Temporal | 0,00 EUR | -2 años | Divergencia devengo | -208,34 EUR | -208,34 EUR |